Les dégâts des eaux
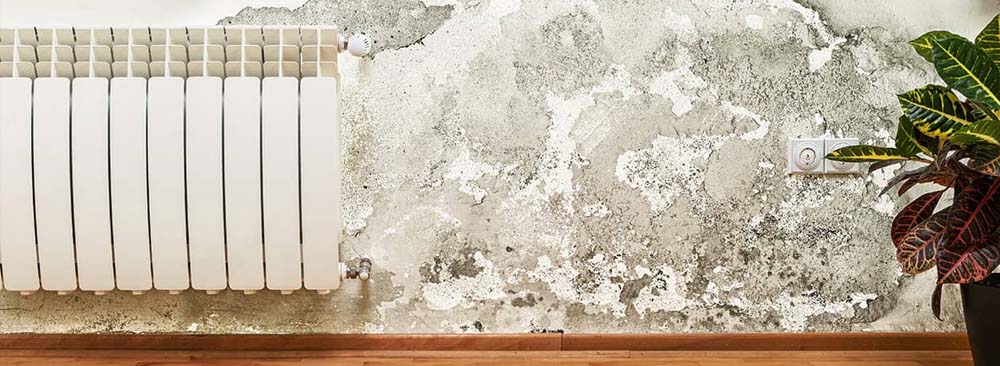
Le dégât des eaux est le premier sinistre habitation en France, très loin devant le vol et l'incendie. Il survient sans prévenir, et la qualité de l'indemnisation dépend presque entièrement de ce qui est fait dans les 48 premières heures.
Dans l'urgence : trois gestes
Arrêter l'eau d'abord. Couper l'alimentation générale si la fuite n'est pas localisée, ou fermer le robinet d'arrêt de l'appareil concerné. Sur une fuite sous pression, il n'y a pas d'autre solution que le compteur.
Couper l'électricité ensuite, dès que l'eau approche d'un tableau, d'une prise ou d'un luminaire. C'est le risque immédiat le plus grave, et il est sous-estimé.
Protéger enfin : déplacer meubles, tapis, livres et appareils, éponger, ventiler. Ce qui est sauvé n'a pas à être indemnisé, et l'assureur tient compte des mesures conservatoires.
Documentation avant nettoyage
Photographier abondamment : les dégâts, la source, les objets abîmés, la hauteur d'eau. Conserver les objets détruits jusqu'au passage de l'expert, ou au moins leurs photos et leurs factures. Noter la date, l'heure et les circonstances.
C'est le dossier le plus utile qui existe, et il se constitue en 10 minutes. Sans lui, l'indemnisation se discute sur des déclarations, et l'assuré perd presque toujours.
Constat amiable de dégât des eaux
Dès qu'un tiers est impliqué, un voisin, un syndic, un locataire ou un propriétaire, , on remplit un constat amiable dégât des eaux. Il décrit la cause, la date, les locaux touchés et les coordonnées de chaque partie et de chaque assureur. Chacun garde un exemplaire et l'adresse à son propre assureur.
Le remplir n'est pas une reconnaissance de responsabilité : c'est un document de constatation. Le refus de le remplir, en revanche, ralentit tout le dossier.
Déclaration de succession
Le délai contractuel habituel est de 5 jours ouvrés à compter de la découverte du sinistre. La déclaration se fait par le moyen prévu au contrat, espace en ligne, téléphone, courrier, et doit mentionner la nature, la date, les causes, les dommages et les coordonnées des autres parties.
Un expert est mandaté au-delà d'un certain montant. Sa visite se prépare : photos, factures d'achat, devis de réparation, plan des lieux. On peut être assisté d'un expert d'assuré, dont les honoraires sont parfois pris en charge par le contrat au titre de la protection juridique.
Qui paie quoi : la convention IRSI
Depuis 2018, les sinistres dégâts des eaux et incendie inférieurs à un certain seuil entre assurés sont réglés selon une convention entre assureurs. Elle désigne un assureur gestionnaire, en général celui de l'occupant du local sinistré, qui pilote l'expertise et indemnise, quitte à se retourner ensuite contre l'assureur du responsable.
L'objectif est de raccourcir les délais, et il est atteint dans la plupart des cas. La contrepartie est que l'assuré ne voit pas toujours qui a été finalement jugé responsable : ce n'est pas son affaire, tant qu'il est indemnisé.
Périmètre d'indemnisation d'un dégât des eaux
Sont couverts les dommages aux biens et à l'immeuble, la recherche de fuite dans la plupart des contrats récents, et parfois le relogement. Ne le sont généralement pas : la réparation de la canalisation elle-même, les dommages causés par un défaut d'entretien manifeste, les infiltrations par la toiture selon les contrats, et les biens sans preuve d'existence.
La vétusté est appliquée sur les biens mobiliers, sauf garantie « valeur à neuf » souscrite. C'est la principale source de déception, et elle se vérifie dans les conditions particulières avant le sinistre, pas après.
Après
Un local touché doit sécher avant toute reprise : peindre sur un mur humide ne tient pas, et l'humidité résiduelle produit des moisissures dans les semaines qui suivent. Un déshumidificateur et une ventilation continue pendant plusieurs semaines sont souvent nécessaires, et c'est un poste qui peut être pris en charge, à condition de le demander.